
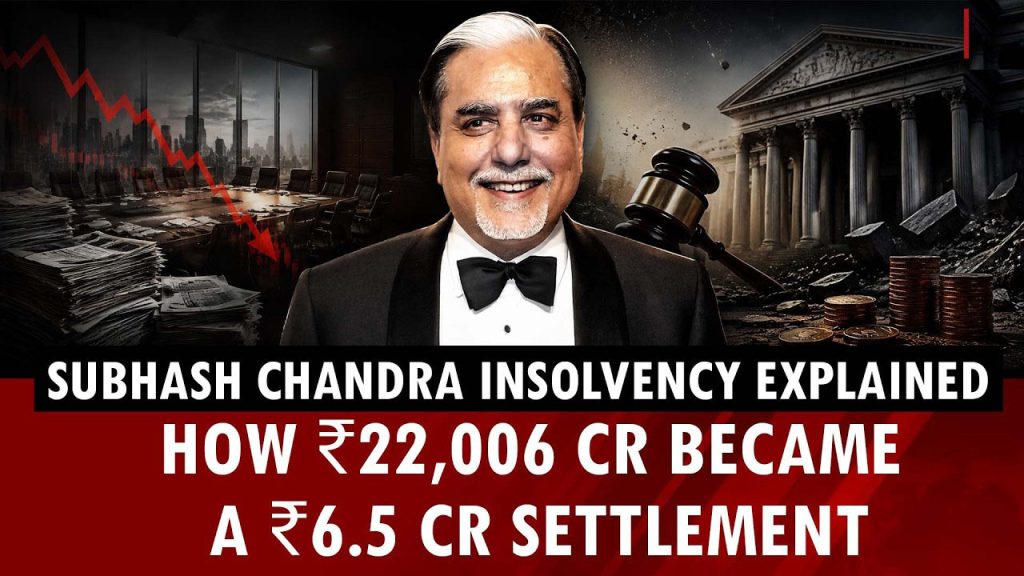
ನವದೆಹಲಿ: ಝೀ ಸಮೂಹದ ಸಂಸ್ಥಾಪಕ ಸುಭಾಷ್ ಚಂದ್ರ ಅವರ ವೈಯಕ್ತಿಕ ದಿವಾಳಿತನ ಪ್ರಕರಣದಲ್ಲಿ ರಾಷ್ಟ್ರೀಯ ಕಂಪನಿ ಕಾನೂನು ನ್ಯಾಯಾಧಿಕರಣ (NCLT) ಮರುಪಾವತಿ ಯೋಜನೆಗೆ ಅನುಮೋದನೆ ನೀಡಿರುವುದು ಇದೀಗ ದೇಶಾದ್ಯಂತ ಚರ್ಚೆಗೆ ಕಾರಣವಾಗಿದೆ. ₹22,006 ಕೋಟಿ ಮೊತ್ತದ ಸಾಲಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಪ್ರಕರಣದಲ್ಲಿ ಸುಭಾಷ್ ಚಂದ್ರ ಅವರು ವೈಯಕ್ತಿಕವಾಗಿ ಕೇವಲ ₹6.25 ಕೋಟಿ ಪಾವತಿಸುವ ಪ್ರಸ್ತಾವನೆಗೆ ಅನುಮೋದನೆ ದೊರೆತಿರುವುದು ಹಲವು ಪ್ರಶ್ನೆಗಳನ್ನು ಹುಟ್ಟುಹಾಕಿದೆ.
ಆದರೆ ಇಲ್ಲಿ ಪ್ರಮುಖ ಅಂಶವೆಂದರೆ, ₹22,006 ಕೋಟಿ ಎಂಬುದು ಸುಭಾಷ್ ಚಂದ್ರ ಅವರು ವೈಯಕ್ತಿಕವಾಗಿ ಪಡೆದ ಸಾಲವಲ್ಲ. ಝೀ/ಎಸ್ಸೆಲ್ ಸಮೂಹದ ವಿವಿಧ ಕಂಪನಿಗಳು ಪಡೆದ ಸಾಲಗಳಿಗೆ ಅವರು ನೀಡಿದ್ದ ವೈಯಕ್ತಿಕ ಜಾಮೀನಿಗೆ ಸಂಬಂಧಿಸಿದ ಮೊತ್ತ ಇದಾಗಿದೆ ಎಂಬುದು ಪ್ರಕರಣದ ದಾಖಲೆಗಳು ಹಾಗೂ ಅಧಿಕಾರಿಗಳ ವಿವರಣೆಯಿಂದ ತಿಳಿದುಬರುತ್ತದೆ.
NCLT ಅನುಮೋದಿಸಿರುವುದು ಏನು?
NCLT ದೆಹಲಿ ಪೀಠದಲ್ಲಿ ಇಬ್ಬರು ಸದಸ್ಯರ ನಡುವೆ ಭಿನ್ನಾಭಿಪ್ರಾಯ ಉಂಟಾದ ಹಿನ್ನೆಲೆಯಲ್ಲಿ ಪ್ರಕರಣವನ್ನು ಮೂರನೇ ಸದಸ್ಯರಾದ ನ್ಯಾಯಾಂಗ ಸದಸ್ಯ ನಿಲೇಶ್ ಶರ್ಮಾ ಅವರ ಮುಂದೆ ಇರಿಸಲಾಗಿತ್ತು.
ಇನ್ಸಾಲ್ವೆನ್ಸಿ ಮತ್ತು ಬ್ಯಾಂಕ್ರಪ್ಸಿ ಕೋಡ್ (IBC) ಅಡಿಯಲ್ಲಿ ವಿಚಾರಣೆ ನಡೆಸಿದ ಬಳಿಕ, ಮರುಪಾವತಿ ಯೋಜನೆಗೆ ಅನುಮೋದನೆ ನೀಡಲಾಗಿದೆ.
ಯೋಜನೆಯ ಪ್ರಕಾರ, ಸುಭಾಷ್ ಚಂದ್ರ ಅವರು ವೈಯಕ್ತಿಕ ಜಾಮೀನುದಾರರಾಗಿ ₹6.25 ಕೋಟಿ ಪಾವತಿಸಲಿದ್ದಾರೆ. ಇದೇ ವೇಳೆ ಸಾಲ ಪಡೆದ ಮೂಲ ಕಂಪನಿಗಳು ಪ್ರತ್ಯೇಕವಾಗಿ ಸುಮಾರು ₹1,494 ಕೋಟಿ ಪಾವತಿಸಬೇಕಿದೆ.
ಸಾಲದಾತ ಸಂಸ್ಥೆಗಳಲ್ಲಿ ಶೇ.80.8ರಷ್ಟು ಮತದಾನದ ಹಕ್ಕನ್ನು ಹೊಂದಿರುವವರು ಈ ಯೋಜನೆಗೆ ಬೆಂಬಲ ನೀಡಿದ್ದರೆ, LIC ಹೌಸಿಂಗ್ ಫೈನಾನ್ಸ್, HDFC ಬ್ಯಾಂಕ್, ಆಕ್ಸಿಸ್ ಬ್ಯಾಂಕ್, ಕೆನರಾ ಬ್ಯಾಂಕ್, RBL ಬ್ಯಾಂಕ್ ಮತ್ತು ಯೂನಿಯನ್ ಬ್ಯಾಂಕ್ ಸೇರಿದಂತೆ ಕೆಲವು ಸಂಸ್ಥೆಗಳು ವಿರೋಧ ವ್ಯಕ್ತಪಡಿಸಿವೆ.
₹22,006 ಕೋಟಿ ಎಂದರೆ ಸುಭಾಷ್ ಚಂದ್ರ ಅವರ ವೈಯಕ್ತಿಕ ಸಾಲವೇ?
ಇಲ್ಲ ಎಂಬುದು ಈ ಪ್ರಕರಣದ ಪ್ರಮುಖ ಅಂಶ.
ಸರ್ಕಾರಿ ಮೂಲಗಳು ಹಾಗೂ ಪ್ರಕರಣದ ಮಾಹಿತಿ ಪ್ರಕಾರ, ₹22,006 ಕೋಟಿ ಎಂಬುದು ವಿವಿಧ ಎಸ್ಸೆಲ್/ಝೀ ಸಮೂಹದ ಕಂಪನಿಗಳು ಪಡೆದ ಸಾಲಗಳಿಗೆ ಸುಭಾಷ್ ಚಂದ್ರ ನೀಡಿದ್ದ ವೈಯಕ್ತಿಕ ಜಾಮೀನಿಗೆ ಸಂಬಂಧಿಸಿದ ಒಟ್ಟು ಮೊತ್ತ.
ಸಾಲ ಪಡೆದಿರುವುದು ಮೂಲ ಕಂಪನಿಗಳಾಗಿದ್ದು, ಅವುಗಳ ಸಾಲ ಮರುಪಾವತಿಯ ಜವಾಬ್ದಾರಿ ಮುಂದುವರಿಯುತ್ತದೆ. ಸುಭಾಷ್ ಚಂದ್ರ ಅವರ ವೈಯಕ್ತಿಕ ದಿವಾಳಿತನ ಪ್ರಕರಣದ ಇತ್ಯರ್ಥವು ಕಂಪನಿಗಳ ಸಾಲವನ್ನು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಮನ್ನಾ ಮಾಡುತ್ತದೆ ಎಂದರ್ಥವಲ್ಲ.
ಹಾಗಾದರೆ ₹6.25 ಕೋಟಿಯಷ್ಟೇ ಏಕೆ?
NCLT ಮುಂದೆ ಸಲ್ಲಿಸಲಾದ ಮೌಲ್ಯಮಾಪನದ ಪ್ರಕಾರ, ಸುಭಾಷ್ ಚಂದ್ರ ಅವರ ಪ್ರಸ್ತುತ ವೈಯಕ್ತಿಕ ಆಸ್ತಿ ಮೌಲ್ಯವು ಮರುಪಾವತಿ ಯೋಜನೆಯಲ್ಲಿ ನೀಡಲಾಗಿರುವ ಮೊತ್ತಕ್ಕಿಂತ ಹೆಚ್ಚಾಗಿಲ್ಲ ಎಂದು ನ್ಯಾಯಾಧಿಕರಣ ಗಮನಿಸಿದೆ.
ಅವರನ್ನು ಸಂಪೂರ್ಣ ದಿವಾಳಿತನಕ್ಕೆ ತಳ್ಳುವುದರಿಂದ ಆಕ್ಷೇಪ ವ್ಯಕ್ತಪಡಿಸಿರುವ ಸಾಲದಾತರಿಗೆ ಹೆಚ್ಚಿನ ಹಣ ವಾಪಸ್ ಸಿಗುವ ಸಾಧ್ಯತೆ ಇಲ್ಲ ಎಂದು ನ್ಯಾಯಾಧಿಕರಣ ಅಭಿಪ್ರಾಯಪಟ್ಟಿದೆ.
ಹೀಗಾಗಿ ಲಭ್ಯವಿರುವ ಆಸ್ತಿಗಳು ಮತ್ತು ಮರುಪಾವತಿ ಸಾಮರ್ಥ್ಯವನ್ನು ಪರಿಗಣಿಸಿ ಯೋಜನೆಗೆ ಅನುಮೋದನೆ ನೀಡಲಾಗಿದೆ.
‘99.97% ಸಾಲ ಮನ್ನಾ’ ಎಂಬುದು ಏಕೆ ವಿವಾದ?
₹22,006 ಕೋಟಿಗೆ ಹೋಲಿಸಿದರೆ ₹6.25 ಕೋಟಿ ಅತ್ಯಂತ ಕಡಿಮೆ ಮೊತ್ತವಾಗಿರುವುದರಿಂದ, ಕೆಲವು ವರದಿಗಳಲ್ಲಿ ಇದನ್ನು ‘99.97% ಸಾಲ ಮನ್ನಾ’ ಎಂದು ಬಣ್ಣಿಸಲಾಗಿದೆ.
ಆದರೆ ಅಧಿಕಾರಿಗಳ ಪ್ರಕಾರ ಈ ನಿರೂಪಣೆ ದಾರಿ ತಪ್ಪಿಸುವಂತಿದೆ.
ಕಾರಣ, ₹22,006 ಕೋಟಿ ಎಂಬುದು ಸುಭಾಷ್ ಚಂದ್ರ ಅವರ ವೈಯಕ್ತಿಕ ಸಾಲವಲ್ಲ. ಅವರು ವೈಯಕ್ತಿಕ ಜಾಮೀನುದಾರರಾಗಿದ್ದ ಕಂಪನಿಗಳ ಸಾಲಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಮೊತ್ತವಾಗಿದೆ. ಆ ಕಂಪನಿಗಳ ವಿರುದ್ಧ ಸಾಲದಾತರಿಗೆ ಇರುವ ವಸೂಲಾತಿ ಹಕ್ಕುಗಳು ಮುಂದುವರಿಯುತ್ತವೆ.
ಸಾಲದಾತರು ಏಕೆ ವಿರೋಧಿಸುತ್ತಿದ್ದಾರೆ?
ಈ ಯೋಜನೆಯನ್ನು ವಿರೋಧಿಸಿರುವ ಕೆಲವು ಸಾಲದಾತ ಸಂಸ್ಥೆಗಳು, ತಮ್ಮ ದೃಷ್ಟಿಯಲ್ಲಿ ಮರುಪಾವತಿ ಮೊತ್ತ ತೀರಾ ಕಡಿಮೆಯಾಗಿದೆ ಎಂದು ವಾದಿಸಿವೆ.
LIC ಹೌಸಿಂಗ್ ಫೈನಾನ್ಸ್ ಸೇರಿದಂತೆ ಕೆಲವು ಸಂಸ್ಥೆಗಳು ಈ ಯೋಜನೆಯ ವಿರುದ್ಧ ಆಕ್ಷೇಪ ವ್ಯಕ್ತಪಡಿಸಿವೆ. HDFC ಬ್ಯಾಂಕ್ ಕೂಡ ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸುವ ಸಾಧ್ಯತೆಗಳನ್ನು ಪರಿಶೀಲಿಸುತ್ತಿರುವುದಾಗಿ ತಿಳಿಸಿದೆ.
ಇನ್ನೊಂದು ಪ್ರಮುಖ ಪ್ರಶ್ನೆಯೂ ಸಾಲದಾತರಿಂದ ಎದ್ದಿದೆ. ಸುಭಾಷ್ ಚಂದ್ರ ಅವರ ಪ್ರಸ್ತುತ ಆಸ್ತಿ ಮೌಲ್ಯ ಸುಮಾರು ₹31.79 ಕೋಟಿ ಎಂದು ತೋರಿಸಲಾಗಿದ್ದು, ಹಿಂದಿನ ಆಸ್ತಿ ಮೌಲ್ಯ ಪ್ರಮಾಣಪತ್ರಗಳಲ್ಲಿ 2017ರಲ್ಲಿ ಸುಮಾರು ₹45,888 ಕೋಟಿ ಹಾಗೂ 2018ರಲ್ಲಿ ಸುಮಾರು ₹40,562 ಕೋಟಿ ಎಂದು ಉಲ್ಲೇಖಿಸಲಾಗಿತ್ತು.
ಈ ಭಾರಿ ವ್ಯತ್ಯಾಸದ ಹಿನ್ನೆಲೆಯಲ್ಲಿ ಆಸ್ತಿಗಳ ಬಗ್ಗೆ ಹೆಚ್ಚಿನ ಪರಿಶೀಲನೆ ಅಗತ್ಯವಿದೆ ಎಂದು ಕೆಲವು ಸಾಲದಾತರು ವಾದಿಸಿದ್ದಾರೆ.
ಸುಭಾಷ್ ಚಂದ್ರ ಹೇಳುವುದೇನು?
ಈ ವಿವಾದಕ್ಕೆ ಪ್ರತಿಕ್ರಿಯಿಸಿರುವ ಸುಭಾಷ್ ಚಂದ್ರ, ತಾವು ಯಾವ ಸಾಲದಾತರಿಂದಲೂ ವೈಯಕ್ತಿಕವಾಗಿ ಹಣ ಸಾಲ ಪಡೆದಿಲ್ಲ ಎಂದು ಹೇಳಿದ್ದಾರೆ.
ಸಾಲದಾತರು ತಮ್ಮಿಂದ ವಸೂಲಿ ಮಾಡಲು ಮುಂದಾಗಿರುವ ಮೊತ್ತ ₹22,000 ಕೋಟಿಯಲ್ಲ, ಸುಮಾರು ₹3,992 ಕೋಟಿ ಮಾತ್ರ ಎಂದು ಅವರು ವಾದಿಸಿದ್ದಾರೆ.
ಈ ಪೈಕಿ ₹620 ಕೋಟಿಯನ್ನು ಈಗಾಗಲೇ ಇತ್ಯರ್ಥಪಡಿಸಲಾಗಿದೆ ಮತ್ತು ಸಾಲ ಪಡೆದ ಕಂಪನಿಗಳು ಇನ್ನೂ ₹1,063 ಕೋಟಿ ಪಾವತಿಸಲು ಮುಂದಾಗಿವೆ ಎಂದು ಅವರು ತಿಳಿಸಿದ್ದಾರೆ.
ತಾವು ಜಾಮೀನುದಾರರಾಗಿದ್ದ ಕಂಪನಿಗಳು ಈಗಾಗಲೇ ಸುಮಾರು ₹43,000 ಕೋಟಿ ಸಾಲವನ್ನು ಸಾಲದಾತರಿಗೆ ಮರುಪಾವತಿಸಿವೆ ಹಾಗೂ ಉಳಿದ ಮೊತ್ತವನ್ನೂ ಸಂಬಂಧಪಟ್ಟ ಕಂಪನಿಗಳೇ ಪಾವತಿಸಲಿವೆ ಎಂದು ಸುಭಾಷ್ ಚಂದ್ರ ಹೇಳಿದ್ದಾರೆ.
ಸಾಮಾನ್ಯ ಸಾಲ ಮನ್ನಾ ಪ್ರಕರಣವಲ್ಲ
ಸುಭಾಷ್ ಚಂದ್ರ ಅವರ ಪ್ರಕರಣವು ವೈಯಕ್ತಿಕ ಜಾಮೀನುದಾರರಿಗೆ ಸಂಬಂಧಿಸಿದ ವಿಶೇಷ ದಿವಾಳಿತನ ಪ್ರಕ್ರಿಯೆಯಾಗಿದ್ದು, ಸಾಮಾನ್ಯ ಕಂಪನಿ ಸಾಲ ಮನ್ನಾ ಪ್ರಕರಣವಾಗಿ ಇದನ್ನು ಪರಿಗಣಿಸಬಾರದು ಎಂದು ಅಧಿಕಾರಿಗಳು ಸ್ಪಷ್ಟಪಡಿಸಿದ್ದಾರೆ.
ಅಂದರೆ, NCLTಯ ಈ ನಿರ್ಧಾರದಿಂದ ಝೀ ಅಥವಾ ಎಸ್ಸೆಲ್ ಸಮೂಹದ ಎಲ್ಲ ಸಾಲಗಳು ₹6.25 ಕೋಟಿಗೆ ಇತ್ಯರ್ಥವಾಗಿವೆ ಎಂದು ಅರ್ಥವಲ್ಲ.
ಮೂಲ ಕಂಪನಿಗಳ ಸಾಲ, ಅವುಗಳ ಆಸ್ತಿ-ಪಾಸ್ತಿ ಹಾಗೂ ಲಭ್ಯವಿರುವ ಭದ್ರತೆಗಳ ವಿರುದ್ಧ ಸಾಲದಾತರ ವಸೂಲಾತಿ ಹಕ್ಕುಗಳು ಪ್ರತ್ಯೇಕವಾಗಿ ಮುಂದುವರಿಯುತ್ತವೆ.
ಮುಂದೇನು?
NCLTಯ ಆದೇಶವನ್ನು ಕೆಲವು ಸಾಲದಾತ ಸಂಸ್ಥೆಗಳು ಪ್ರಶ್ನಿಸುವ ಸಾಧ್ಯತೆ ಇದ್ದು, ಪ್ರಕರಣವು ರಾಷ್ಟ್ರೀಯ ಕಂಪನಿ ಕಾನೂನು ಮೇಲ್ಮನವಿ ನ್ಯಾಯಾಧಿಕರಣ (NCLAT)ದ ಮೆಟ್ಟಿಲೇರಬಹುದು.
ಹೀಗಾಗಿ ₹22,006 ಕೋಟಿ ಮತ್ತು ₹6.25 ಕೋಟಿ ನಡುವಿನ ಭಾರೀ ವ್ಯತ್ಯಾಸವನ್ನು ನೇರವಾಗಿ ‘₹22,000 ಕೋಟಿ ಸಾಲ ಮನ್ನಾ’ ಎಂದು ಅರ್ಥೈಸುವುದು ಸರಿಯಲ್ಲ. ಇದು ಮುಖ್ಯವಾಗಿ ವೈಯಕ್ತಿಕ ಜಾಮೀನುದಾರನ ಹೊಣೆಗಾರಿಕೆ, ಮೂಲ ಕಂಪನಿಗಳ ಸಾಲ ಮತ್ತು ಅವುಗಳ ವಸೂಲಾತಿ ಹಕ್ಕುಗಳ ನಡುವಿನ ಕಾನೂನು ವ್ಯತ್ಯಾಸಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಪ್ರಕರಣವಾಗಿದೆ.
Zee founder Subhash Chandra has received NCLT approval for a repayment plan involving Rs 6.25 crore in his personal guarantor insolvency case. The Rs 22,006 crore figure relates to loans of group companies, not a personal loan taken by Chandra.
More Stories
ಸಚಿವ ಸೋಮಣ್ಣ ಕಾರಿಗೆ ಅಡ್ಡಗಟ್ಟಿ ಪ್ರತಿಭಟನೆ: YOUTH CONGRESS ವಿರುದ್ಧ FIR
ಆಲಳ್ಳಿ ಹೊಸಕೆರೆಯಲ್ಲಿ ಇಬ್ಬರು ಬಾಲಕರು ಮುಳುಗಿ ಸಾವು: ಸಾಗರ
ಚಲಿಸುತ್ತಿದ್ದ ಬಸ್`ನಲ್ಲೇ ವೃದ್ಧನ ‘ಮೈ ಬಿಸಿ ಏರಿಸಿ’, 1 ಕೋಟಿ ರೂ ಮೌಲ್ಯದ ಚಿನ್ನ ಎಗರಿಸಿದ ‘ಖತರ್ನಾಕ್ ಕಳ್ಳಿಯರು